


 |
ECB ponecháva úrokové sadzby na úrovni 2,5 %, keďže Lagardeová oznámila predčasný odchod
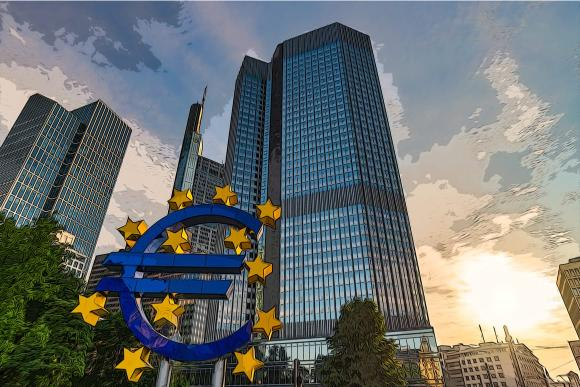
Európska centrálna banka vo štvrtok 29. októbra ponechala úrokové sadzby nezmenené a zachovala si tak opatrný postoj menovej politiky napriek zrýchľujúcej sa inflácii a rastúcim obavám o hospodársky výhľad eurozóny.
Rozhodnutie prišlo len niekoľko hodín po tom, čo prezidentka ECB Christine Lagardeová oznámila, že odstúpi vo februári 2027, takmer deväť mesiacov pred plánovaným koncom svojho funkčného obdobia.
Centrálna banka ponechala svoju depozitnú sadzbu na úrovni 2,50 %, hlavnú refinančnú sadzbu na úrovni 2,65 % a jednodňovú úrokovú sadzbu pre refinančné operácie na úrovni 2,90 % po tom, čo sa v júni a septembri zvýšila o štvrť percentuálneho bodu.
Inflácia komplikuje menovú politiku
Ročná inflácia v eurozóne sa v septembri zrýchlila na 3,8 % v porovnaní s 3,2 % v auguste a dosiahla tak najvyššiu úroveň za tri roky.
Hlavným faktorom boli vyššie ceny energií, pričom konflikt na Blízkom východe vytlačil ceny ropy nad 100 dolárov za barel.
ECB varovala, že pretrvávajúce zvýšené ceny energií predstavujú riziko pre infláciu a zároveň ohrozujú hospodársky rast.
Absencia výrazného tlaku na mzdy však poskytla tvorcom politík priestor na posúdenie účinkov predchádzajúcich zvýšení sadzieb pred ďalším sprísnením.
Odchod Lagardeovej zvyšuje neistotu
Lagardeová oznámila, že odíde z funkcie 7. februára 2027, čím sa výber jej nástupcu uskutoční skôr ako prezidentské voľby vo Francúzsku.
Jej odchod prichádza v čase, keď ECB čelí rastúcemu finančnému tlaku, najmä vo Francúzsku, kde rastúce náklady na vládne pôžičky rozšírili rozpätie výnosov oproti nemeckým dlhopisom.
Zmena vedenia by mohla ovplyvniť smerovanie európskej menovej politiky v roku 2027.
Zvýšenie sadzieb v decembri je stále možné
Investori naďalej očakávajú v decembri ďalší nárast o štvrť percentuálneho bodu, hoci ECB sa vyhýba záväzku k vopred stanovenému politickému smerovaniu.
Centrálna banka musí vyvážiť riziko pretrvávajúcej inflácie s oslabujúcim dopytom po úveroch a čoraz reštriktívnejšími podmienkami financovania.
Ďalšie sprísňovanie by mohlo podporiť euro, ale zároveň by mohlo vyvíjať dodatočný tlak na európske akcie a štátne dlhopisy.
Ďalšie rozhodnutie bude vo veľkej miere závisieť od vývoja inflácie, cien energií a dôkazov o tom, či vyššie náklady na pôžičky spomaľujú ekonomiku eurozóny.
Ďakujeme za spätnú väzbu.
Správy z európskeho trhu
Markets
Ceny ropy vyskočili o viac ako 2 % po útokoch v Hormuzskom prielive, ktoré oživili obavy z dodávok.
Ceny ropy v piatok 30. októbra prudko vzrástli, keďže nové útoky na komerčné tankery v blízkosti ...
Markets
Euro a libra rastú voči doláru, keďže sa výhľady centrálnych bánk líšia
Euro a britská libra v piatok 30. októbra posilnili voči americkému doláru, čím sa pokračovalo v ...
Markets
Zlato kleslo pod 4 000 dolárov, striebro prehlbuje straty uprostred obáv zo zvýšenia sadzieb Fedu
Zlato a striebro v piatok 30. októbra prudko klesli, keďže silnejšie ekonomické údaje z USA ...